Sở hữu một ngôi nhà riêng luôn là cột mốc vĩ đại trong cuộc đời của mỗi con người, là hiện thực hóa của triết lý an cư lạc nghiệp"vốn ăn sâu vào tâm thức của người Việt.
Đối với những người lần đầu mua nhà, đây không chỉ đơn thuần là một giao dịch thương mại lớn mà còn là một quyết định tài chính mang tính bước ngoặt, có khả năng chi phối toàn bộ lối sống, các kế hoạch tương lai và dòng tiền của họ trong nhiều thập kỷ. Tuy nhiên, thị trường bất động sản là một ma trận phức tạp với vô vàn cạm bẫy pháp lý, sự bất cân xứng về thông tin và những áp lực tâm lý vô hình dễ khiến người trẻ non kinh nghiệm sập bẫy, dẫn đến nguy cơ mất cọc hoặc gánh chịu những khoản nợ vượt tầm kiểm soát.
Để biến giấc mơ sở hữu tổ ấm thành một bệ phóng an toàn, người mua nhà cần phải chuẩn bị một hành trang kỹ lưỡng từ tư duy dòng tiền, kiến thức pháp lý thực chiến cho đến kỹ năng đánh giá thực địa bất động sản.
Quản trị tài chính thực tế và chiếc bẫy "giá niêm yết"
Sai lầm phổ biến nhất của những người chuẩn bị mua căn nhà đầu tiên là chỉ tập trung gom đủ số tiền trả trước tương đương khoảng 30% đến 40% giá trị bất động sản mà quên mất vấn đề dài hạn sau khi nhận nhà.
Quy tắc cốt lõi được các chuyên gia tài chính khuyến cáo là áp dụng "nguyên tắc 30/20/10" hoặc tính toán sao cho tổng chi phí trả gốc và lãi ngân hàng mỗi tháng không vượt quá 30% đến 40% tổng thu nhập cố định của gia đình. Một khoản vay kéo dài 15 đến 20 năm sẽ trở thành một chiếc máy nghiền nát chất lượng sống nếu bạn phải dồn tất cả những đồng tiền cuối cùng trong tháng để trả nợ ngân hàng, không còn tiền dự phòng cho các biến cố như ốm đau, mất việc hay giảm thu nhập.
Bên cạnh đó, người mua lần đầu rất dễ rơi vào cái bẫy mang tên "giá niêm yết" do các chủ đầu tư hoặc môi giới đưa ra. Một căn hộ chung cư được rao bán với giá 3 tỷ đồng không có nghĩa là bạn chỉ cần chuẩn bị đúng 3 tỷ là có thể dọn vào ở. Người mua thông thái cần phải lập riêng một con số gọi là “chi phí để căn nhà có thể ở được” trước khi đặt bút ký hợp đồng mua bán. Khoản chi phí ẩn này bao gồm: lệ phí trước bạ, phí công chứng, phí bảo trì (thường là 2% giá trị căn hộ), phí thiết kế và hoàn thiện nội thất (dao động từ 150 đến 300 triệu đồng), thậm chí là tiền thuê nhà trong vòng 6 tháng đến 1 năm nếu dự án bàn giao chậm tiến độ. Đối với nhà đất thổ cư, các chi phí cải tạo, sửa chữa hệ thống điện nước cũ và gia cố móng tường thường là khoản tiền khổng lồ mà người mua nhà lần đầu dễ đánh giá thấp nhất.
Cửa ải pháp lý và quy trình sàng lọc thông tin đa chiều
Trong lĩnh vực bất động sản, sự mơ hồ về mặt pháp lý là nguyên nhân hàng đầu khiến người mua nhà lần đầu bị lừa đảo hoặc chịu cảnh "tiền mất tật mang". Khi đi xem nhà, bạn tuyệt đối không được tin tưởng hoàn toàn vào những lời cam kết một chiều của môi giới hay những hình ảnh phối cảnh lộng lẫy từ các nhà phát triển dự án. Thay vào đó, việc tự nghiên cứu thị trường và tra cứu hồ sơ pháp lý một cách độc lập là kỹ năng bắt buộc để bảo vệ dòng vốn của bạn.
Đối với nhà riêng, người mua cần yêu cầu chủ nhà cho xem Giấy chứng nhận quyền sử dụng đất và tài sản gắn liền với đất bản gốc, kiểm tra kỹ thông tin về chủ sở hữu, diện tích thực tế so với sổ và tình trạng thế chấp ngân hàng. Bạn cũng cần chủ động mang bản sao sổ đến cơ quan chức năng như Ủy ban nhân dân cấp phường hoặc Chi nhánh Văn phòng đăng ký đất đai để kiểm tra xem bất động sản đó có đang nằm trong khu vực quy hoạch treo, lộ giới mở đường, hoặc có đang vướng vào các tranh chấp kê biên tài sản hay không.
Đối với phân khúc căn hộ chung cư hình thành trong tương lai, bộ hồ sơ pháp lý bắt buộc mà chủ đầu tư phải cung cấp bao gồm: Quyết định giao đất, Giấy phép xây dựng, Giấy chứng nhận hoàn thành nghĩa vụ tài chính đối với nhà nước, và đặc biệt là Văn bản thông báo nhà ở đủ điều kiện được bán hoặc cho thuê mua của Sở Xây dựng.
Ngoài ra, việc lựa chọn một ngân hàng uy tín đứng ra bảo lãnh tiến độ dự án cũng là một tấm phiếu bảo hiểm quan trọng giúp người mua lần đầu giảm thiểu rủi ro dự án bị đắp chiếu. Mọi điều khoản về thời hạn bàn giao, mức phạt chậm tiến độ, diện tích sai số cho phép và thời gian cấp sổ hồng cần phải được quy định rõ ràng, minh bạch trong hợp đồng hợp pháp thay vì những lời hứa hẹn bằng miệng.
Thẩm định thực địa
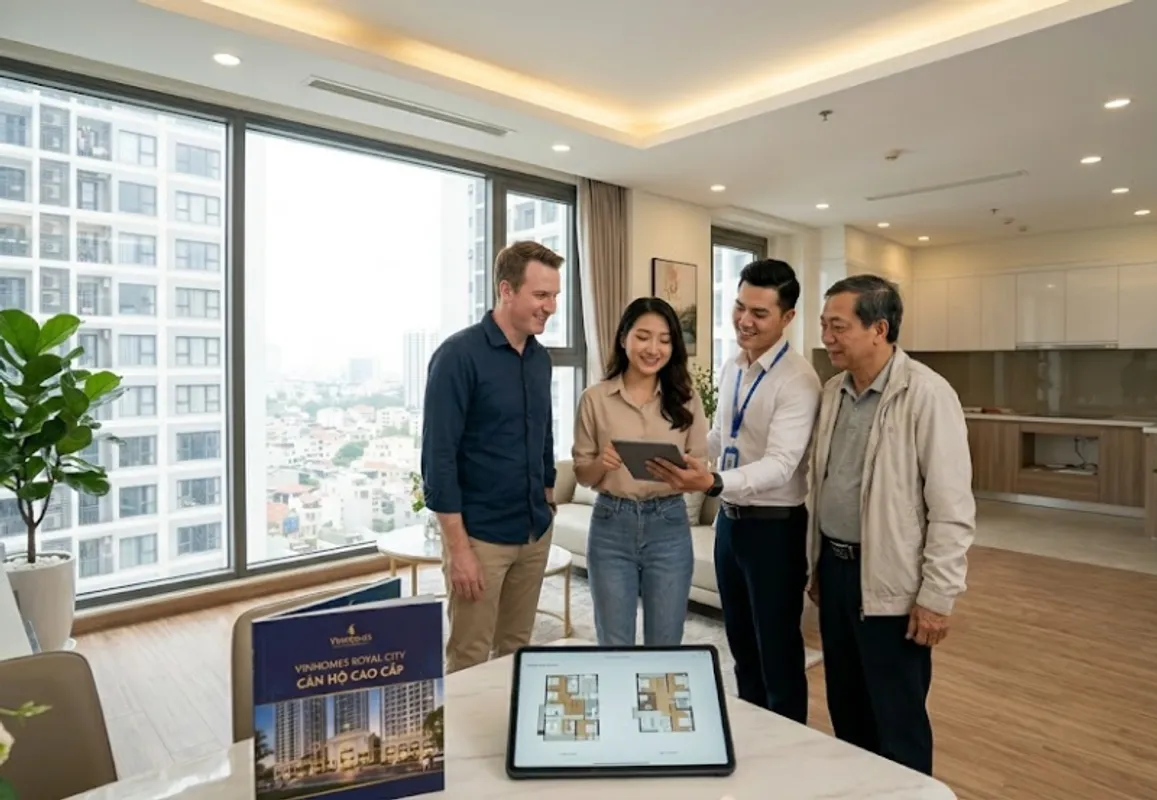
Tuy nhiên, bạn cần phân biệt rõ ràng giữa những thứ có thể sửa đổi và những thứ cố định. Thiết kế bếp chưa đẹp có thể đập đi làm lại, màu sơn tường xấu có thể sơn lại trong vài ngày. Nhưng vị trí địa lý, hướng nắng đón nhiệt, tiếng ồn từ đường lớn, khoảng cách đến trường học của con cái hay mật độ cư dân xung quanh là những thứ bạn phải đối mặt và chịu đựng mỗi ngày trong suốt 5 đến 10 năm.
Để có một đánh giá thực địa chuẩn xác, người mua nhà không nên chỉ đi xem nhà vào những khung giờ hành chính yên bình do môi giới sắp xếp. Hãy thực hiện các cuộc khảo sát bí mật vào nhiều thời điểm khác nhau trong ngày: ghé thăm vào giờ cao điểm để đo lường mức độ ùn tắc giao thông, đến vào buổi trưa nắng gắt để kiểm tra khả năng cách nhiệt của căn nhà, và đi vào những ngày mưa lớn để xem khu vực đó có bị cô lập do ngập lụt hay không. Hãy dành thời gian trò chuyện với những người hàng xóm xung quanh hoặc cư dân đang sinh sống trong tòa nhà để tìm hiểu về chất lượng ban quản lý, lịch sử vận hành thang máy, tình trạng an ninh và các vấn đề bất tiện mà họ đang phải chịu đựng.